Sommaire
- Dossier de financement : 7 étapes essentielles pour constituer un dossier solide
- Comprendre les attentes des prêteurs
- Rassembler les documents requis
- Évaluer votre capacité d'emprunt
- Préparer un plan de financement cohérent
- Exemple de financement
- Anticiper les questions sur l'assurance emprunteur
- Faire appel à un courtier pour optimiser votre dossier
Dossier de financement : 7 étapes essentielles pour constituer un dossier solide
Lorsque vous envisagez un financement, la création d'un dossier de financement solide est une étape déterminante. Ce dossier influencera votre capacité à obtenir un prêt dans des conditions favorables. Que vous cherchiez à acquérir un bien immobilier ou à financer un projet professionnel, la préparation minutieuse de votre dossier est essentielle. Un dossier de financement bien conçu peut faire la différence lors de l'évaluation par les établissements prêteurs.
Un dossier de financement doit clairement refléter votre situation financière. Cela rassure les établissements prêteurs et augmente vos chances d'obtenir un accord. Voyons ensemble les étapes clés pour bâtir un dossier qui saura vous mettre en valeur et répondre aux attentes des banques.
Comprendre les attentes des prêteurs
Avant de commencer à constituer votre dossier de financement, il est utile de connaître les critères que les banques et autres prêteurs examinent. Voici quelques éléments à prendre en considération :
- Stabilité financière : Les prêteurs analysent vos revenus, vos charges et votre historique bancaire.
- Taux d'effort : Conformément à la réglementation, il ne doit pas dépasser 35 % de vos revenus nets mensuels.
- Capacité de remboursement : Ils doivent s'assurer que vous pourrez rembourser le prêt sans compromettre votre situation financière.
Avec ces éléments en tête, vous serez en mesure de préparer un dossier de financement conforme aux attentes des prêteurs. N'oubliez pas que chaque établissement peut avoir des critères spécifiques, d'où l'importance de bien se renseigner avant de soumettre votre dossier.
Rassembler les documents requis
La collecte des documents nécessaires est une étape clé dans l'élaboration de votre dossier de financement. Voici une liste des documents souvent demandés :
- Justificatifs d'identité (carte d'identité, passeport).
- Trois derniers bulletins de salaire ou relevés de revenus.
- Dernier avis d'imposition.
- Relevés bancaires des trois derniers mois.
- Contrat de travail ou document attestant de votre statut professionnel.
- Documents concernant le bien à financer (promesse de vente, plans, etc.).
Veillez à ce que tous ces documents soient à jour et présentés de manière claire. Un dossier de financement bien organisé facilite le travail du prêteur et peut contribuer à accélérer le processus d'examen. Pensez également à vérifier que tous les documents soient lisibles et complets.
Évaluer votre capacité d'emprunt
Avant de soumettre votre dossier de financement, il est conseillé d'évaluer votre capacité d'emprunt. Cela vous aidera à déterminer le montant que vous pouvez raisonnablement demander. Pour cela, tenez compte de vos revenus et de vos charges. Une bonne évaluation vous permettra de mieux cibler votre recherche de financement.
Par exemple, si vos revenus nets mensuels s'élèvent à 3 000 euros, le calcul du taux d'effort vous indique que vous ne devez pas dépasser 1 050 euros de mensualités de crédit. Si vous envisagez d'emprunter sur 20 ans avec une mensualité de 459,87 euros, il vous faudra un revenu net mensuel d'au moins 1 313,92 euros. Ces chiffres sont indicatifs et doivent être pris en compte lors de l'élaboration de votre dossier de financement.
En évaluant votre capacité d'emprunt, vous pourrez également affiner votre projet et vous assurer que le montant demandé dans votre dossier de financement est en adéquation avec votre situation financière. Cela peut également vous aider à choisir le bien immobilier qui correspond le mieux à vos moyens.
Préparer un plan de financement cohérent
Votre dossier de financement doit inclure un plan détaillé. Ce plan doit expliquer comment vous comptez utiliser les fonds demandés et comment vous prévoyez de rembourser le prêt. En général, un bon plan de financement comprend :
- Le montant total du prêt demandé.
- La durée de remboursement envisagée.
- Le type de taux (fixe ou variable).
- Le montant de l'apport personnel.
Assurez-vous que votre plan soit réaliste et prenne en compte les fluctuations possibles des taux d'intérêt. Un bon plan de financement est un atout majeur dans votre dossier de financement. N'hésitez pas à mettre en avant les points forts de votre projet pour séduire les prêteurs.
Exemple de financement
Pour illustrer ces étapes, prenons un exemple concret. Imaginons l'achat d'un appartement de 60 m² au prix médian de 90 000 euros, avec un apport de 10 000 euros. Si vous demandez un prêt de 80 000 euros sur 20 ans à un taux de 3,40 % (barème du réseau Accord-credit.fr au 28/10/2026), votre mensualité sera de 459,87 euros. Ce montant est à considérer dans le cadre de votre dossier de financement.
Ce montant de mensualité doit être en adéquation avec vos revenus. Pour un prêt de ce montant, il est recommandé d'avoir des revenus nets mensuels d'au moins 1 313,92 euros. Gardez en tête que ces taux sont indicatifs et susceptibles d'évoluer. Cet exemple de financement illustre bien l'importance d'un dossier de financement bien préparé, car il permet de visualiser les enjeux financiers liés à votre projet.
Anticiper les questions sur l'assurance emprunteur
Un autre aspect à considérer dans votre dossier de financement est l'assurance emprunteur. Depuis l'entrée en vigueur de la loi Lemoine, vous pouvez changer d'assurance à tout moment, sans frais, à condition que le nouveau contrat propose des garanties équivalentes. Cela peut être un élément à aborder lors de la présentation de votre dossier de financement aux banques, car une bonne assurance emprunteur peut renforcer la solidité de votre dossier et rassurer les prêteurs sur votre capacité à gérer les imprévus.
Pour vérifier les règles en vigueur, consultez aussi le guide du financement de l'ANIL.
À lire aussi sur le blog : tous les articles du blog.
Faire appel à un courtier pour optimiser votre dossier
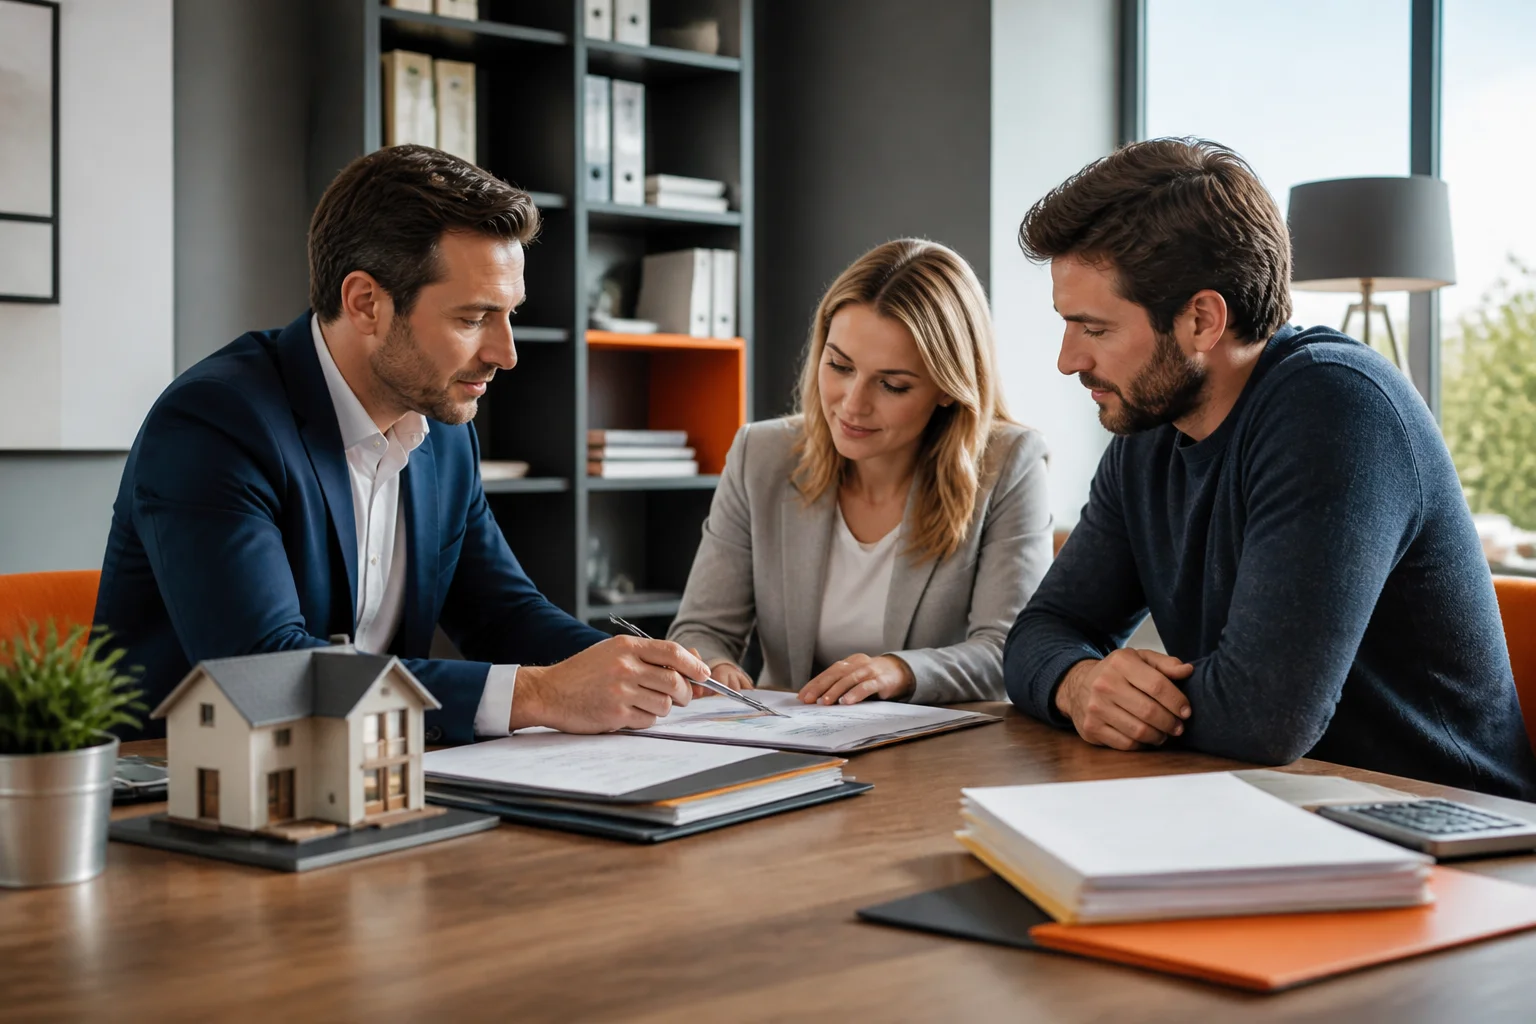
Constituer un dossier de financement solide peut être un processus complexe. Faire appel à un courtier en crédit peut s'avérer judicieux. Un courtier, comme Accord-credit.fr, vous accompagne dans l'analyse de votre situation. L'étude est gratuite et sans engagement. Cela vous permet de bénéficier d'un accompagnement personnalisé et de conseils adaptés à votre projet.
Un courtier possède l'expertise nécessaire pour comparer les différentes offres de financement disponibles sur le marché. Il peut vous conseiller sur les meilleures options en fonction de votre profil et de votre projet. Cela vous permet d'optimiser vos chances d'obtenir un financement avantageux. En collaborant avec un professionnel, vous maximisez ainsi les chances de réussite de votre dossier de financement.
La création d'un dossier de financement demande une préparation minutieuse. Si vous avez des questions ou souhaitez discuter de votre projet, je suis à votre disposition pour vous aider à bâtir un dossier solide et à obtenir le financement qui vous correspond. Ensemble, nous pouvons faire en sorte que votre projet aboutisse dans les meilleures conditions possibles.
Pour avancer sur votre dossier, vous pouvez demander une étude gratuite à un courtier Accord-credit.fr.
Pour vous faire une idée de l'accompagnement proposé, consultez les témoignages de nos clients.